
STF veta revogação unilateral de ICMS aprovado pelo Confaz Corte entendeu que revogações só podem ser feitas pelo conselho André Richter - Repórter da Agência Brasil Publicado em 24/09/2026 - 21:35 Brasília © Fabio Rodrigues Pozzebom/Agência Brasil Versão em áudio O Supremo Tribunal Federal (STF) decidiu nesta quinta-feira (24) que os estados não podem revogar unilateralmente benefícios fiscais do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) que foram aprovados em convênios do Conselho Nacional de Política Fazendária (Confaz). Pela decisão da Corte, as deliberações do Confaz não implementam as alterações fiscais automaticamente nas legislações estaduais. Contudo, após a incorporação das regras, as revogações só podem ocorrer conforme as diretrizes do conselho. O conselho reúne representantes do Ministério da Fazenda e secretários estaduais. Para a revogação de benefícios, o Confaz exige a aprovação de pelo menos quatro quintos dos representantes. Guerra fiscal...
Estados não podem encerrar unilateralmente benefício de ICMS firmado em convênio do Confaz, decide STF

Estados não podem encerrar unilateralmente benefício de ICMS firmado em convênio do Confaz, decide STF
Por maioria, Tribunal invalidou norma paulista que extinguiu isenção do imposto para Áreas de Livre Comércio da Região Norte
24/09/2026 20:32 - Atualizado há 4 horas atrás
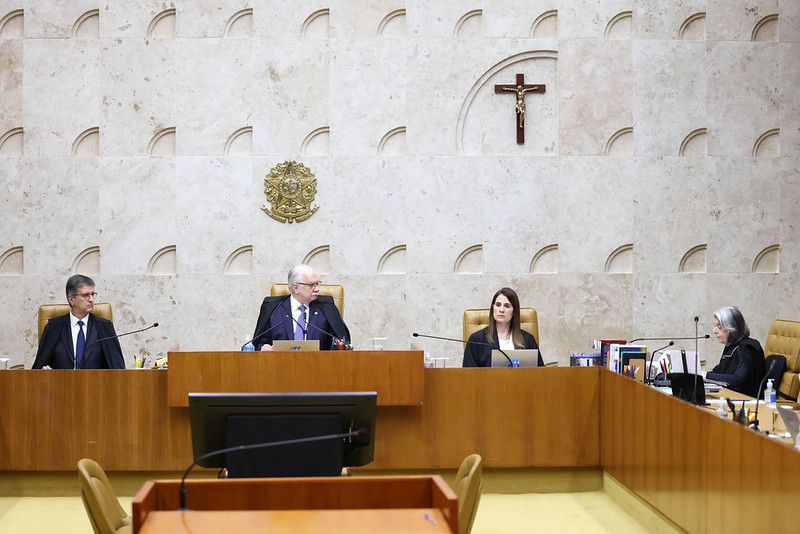 Foto: Gustavo Moreno/STF
O Plenário do Supremo Tribunal Federal (STF) definiu, nesta quinta-feira (24), que um estado não pode revogar unilateralmente benefícios e isenções de ICMS sem observar as regras constitucionais e as previstas em lei complementar. No caso julgado, o Tribunal invalidou norma do Estado de São Paulo que encerrou a isenção do imposto sobre o envio de mercadorias a Áreas de Livre Comércio da Região Norte. A decisão foi tomada no julgamento conjunto das Ações Diretas de Inconstitucionalidade (ADIs) 7822, 7830, 7844 e 7848.
Encerramento unilateral
As ações foram apresentadas, respectivamente, pelos governadores de Rondônia (ADI 7822), Acre (ADI 7830), Amapá (ADI 7844) e Roraima (ADI 7848). Todas questionam a decisão do Estado de São Paulo de encerrar, em 31 de dezembro de 2024, a isenção de ICMS sobre o envio de mercadorias para Áreas de Livre Comércio da Região Norte. A data foi fixada pelo Decreto estadual 67.383/2022. O benefício tem origem no Convênio ICMS 52/1992, celebrado no âmbito do Conselho Nacional de Política Fazendária (Confaz), que não estabeleceu prazo para o fim da isenção.
Os estados autores sustentavam que São Paulo não poderia estabelecer sozinho uma data para encerrar o benefício depois de ter aderido ao convênio e incorporado a isenção à legislação estadual no Decreto 45.490/2000. Segundo eles, tanto a concessão quanto a revogação de benefícios de ICMS devem observar o procedimento previsto na Lei Complementar 24/1975. A norma, validada pelo STF, estabelece que a revogação total ou parcial de um benefício depende da aprovação de pelo menos quatro quintos dos representantes presentes à deliberação no Confaz.
Comentários
Postar um comentário
Expresse aqui a sua opinião sobre essa notícia.