
Lula aceita proposta de Flávio para quebra de sigilo bancário Campanha de Lula deu prazo até as 11h de quinta (22) para o adversário Marcelo Brandão - Repórter da Agência Brasil Publicado em 21/10/2026 - 19:45 Brasília © Reuters/DIEGO HERCULANO/Proibida reprodução Versão em áudio A coordenação da campanha de Luiz Inácio Lula da Silva à reeleição afirmou que o candidato do PT aceitou as condições de seu adversário, Flávio Bolsonaro (PL), para quebra do sigilo bancário e telefônico dele e de seus parentes. A informação foi dada pelo coordenador da campanha do petista, Camilo Santana. “Todas as condicionantes que ele [Flávio] colocou, a resposta do presidente é que ele não se opõe a absolutamente nada do que ele está propondo. Contanto que ele também cumpra e abra tudo que está no pedido protocolado junto ao TSE.” Camilo afirmou que estará no Tribunal Superior Eleitoral (TSE) nesta quinta-feira (22), às 11h, para protocolar a resposta de Lula. E deu esse mesmo dia e horário como pra...
Imunidade de ITBI na integralização de capital vale também para empresas do setor imobiliário, decide STF

Imunidade de ITBI na integralização de capital vale também para empresas do setor imobiliário, decide STF
Entendimento do Tribunal sobre a controvérsia, com repercussão geral reconhecida, deverá ser aplicado a todos os casos semelhantes no Judiciário
21/10/2026 16:36 - Atualizado há 6 horas atrás
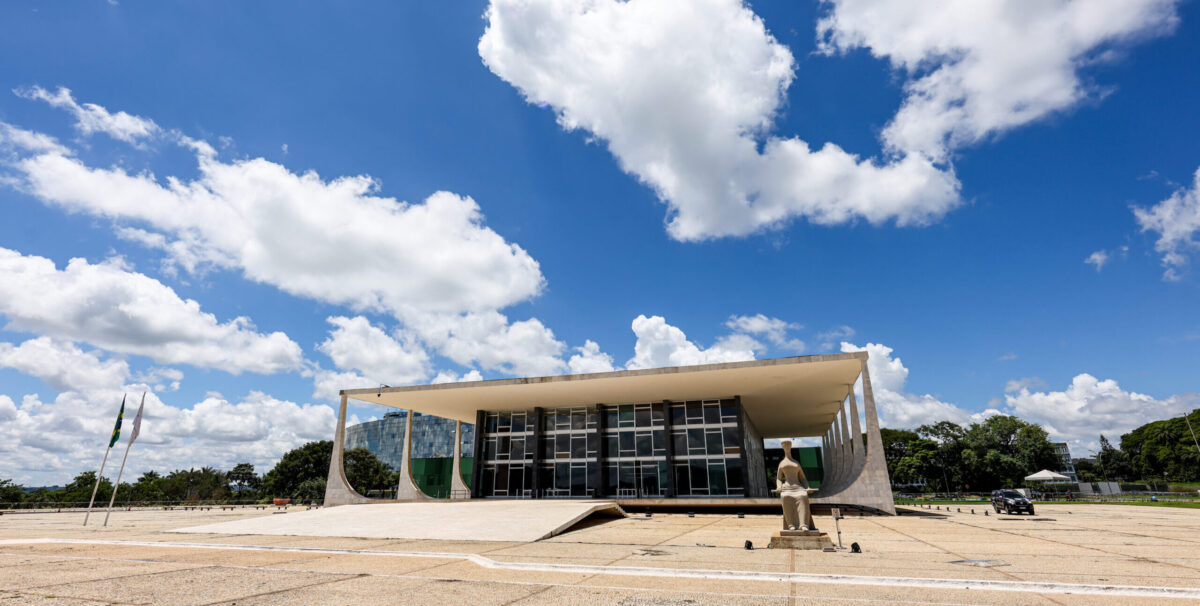 Foto: Gustavo Moreno/STF
Por maioria de votos, o Supremo Tribunal Federal (STF) decidiu que empresas imobiliárias não precisam pagar o Imposto sobre Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para formar ou aumentar o seu patrimônio inicial (capital social). O entendimento do Plenário é que a não incidência do tributo, prevista na Constituição Federal, independe da atividade preponderante da empresa.
A controvérsia sobre o alcance da imunidade do tributo foi discutida no Recurso Extraordinário (RE) 1495108, com repercussão geral (Tema 1.348). O julgamento começou no Plenário físico, mas um pedido de vista do ministro Alexandre de Moraes suspendeu a análise, retomada na sessão virtual encerrada em 19 de outubro.
Imunidade
De acordo com a Constituição (artigo 156, parágrafo 2º, inciso I), o ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de empresa em realização de capital nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de empresa, salvo se, nesses casos, a empresa tiver como atividade preponderante a compra e a venda desses bens, a locação de imóveis ou o arrendamento mercantil.
O recurso foi apresentado por uma empresa administradora de bens contra decisão do Tribunal de Justiça do Estado de São Paulo (TJSP) que considerou válida a cobrança de ITBI pela Prefeitura de Piracicaba relativo a um imóvel integralizado a seu capital social. Para a Justiça estadual, a exceção prevista na Constituição se aplica ao caso, em razão da atividade da empresa.
Empreendedorismo
Prevaleceu o entendimento do relator, ministro Edson Fachin (presidente), de que a imunidade tributária do ITBI na integralização de capital social é incondicionada, independentemente de a empresa ter atividade preponderantemente imobiliária. O objetivo, segundo Fachin, é incentivar o empreendedorismo, facilitar o trânsito de imóveis para capitalização de sociedades e promover o desenvolvimento econômico do país, na linha dos princípios constitucionais da livre iniciativa e da ordem econômica.
O ministro salientou que a ressalva prevista na parte final da norma constitucional se aplica apenas às transmissões decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica.
De acordo com a decisão, a imunidade tributária se restringe ao limite do valor do capital social integralizado à empresa. Se o imóvel valer mais do que a quantia acrescentada ao capital da empresa, o imposto incidirá sobre o valor excedente, conforme fixado no Tema 796 da repercussão geral. Por sugestão do ministro Cristiano Zanin, também ficou estabelecido que a prática de qualquer artificialidade, simulação ou fraude invalida a imunidade.
O voto-vista do ministro Alexandre de Moraes seguiu integralmente o relator, inclusive com a incorporação da proposta de invalidação da isenção no caso de fraude. Ficaram vencidos os ministros Gilmar Mendes e Flávio Dino. Eles consideram que a limitação fundada na atividade preponderante já estava prevista no Código Tributário Nacional (Lei 5.172/1966), e a mesma estrutura foi mantida na Constituição de 1988.
Comentários
Postar um comentário
Expresse aqui a sua opinião sobre essa notícia.