
AGU busca recuperar R$ 190 milhões de integrantes do PCC e do CV Ações se baseiam na Lei Antifacção e miram bens de origem ilícita Bruno Bocchini - Repórter da Agência Brasil Publicado em 20/10/2026 - 20:07 São Paulo © Rafa Neddermeyer/Agência Brasil Versão em áudio A Advocacia-Geral da União (AGU) ajuizou quatro ações civis, nesta terça-feira (20), para recuperar bens, no valor de R$ 190,3 milhões, de integrantes do Primeiro Comando da Capital (PCC) e do Comando Vermelho. As ações são baseadas na nova lei 15.358 de 2026 (Lei Antifacção), que permite o perdimento civil de bens de origem ilícita independentemente de condenação criminal prévia. “A iniciativa representa uma nova frente de atuação do Governo brasileiro no combate ao crime organizado, com o objetivo de identificar, bloquear e recuperar patrimônio de origem ilícita.”, destacou o governo federal, em nota. Três das ações envolvem 87 réus e estão relacionadas a investigações sobre organizações criminosas vincu...

STF afasta alíquota maior de ICMS sobre energia elétrica e serviços de comunicação no Maranhão
Tribunal considerou inconstitucional a cobrança sobre serviços essenciais acima da alíquota geral do imposto
20/10/2026 19:22 - Atualizado há 21 minutos atrás
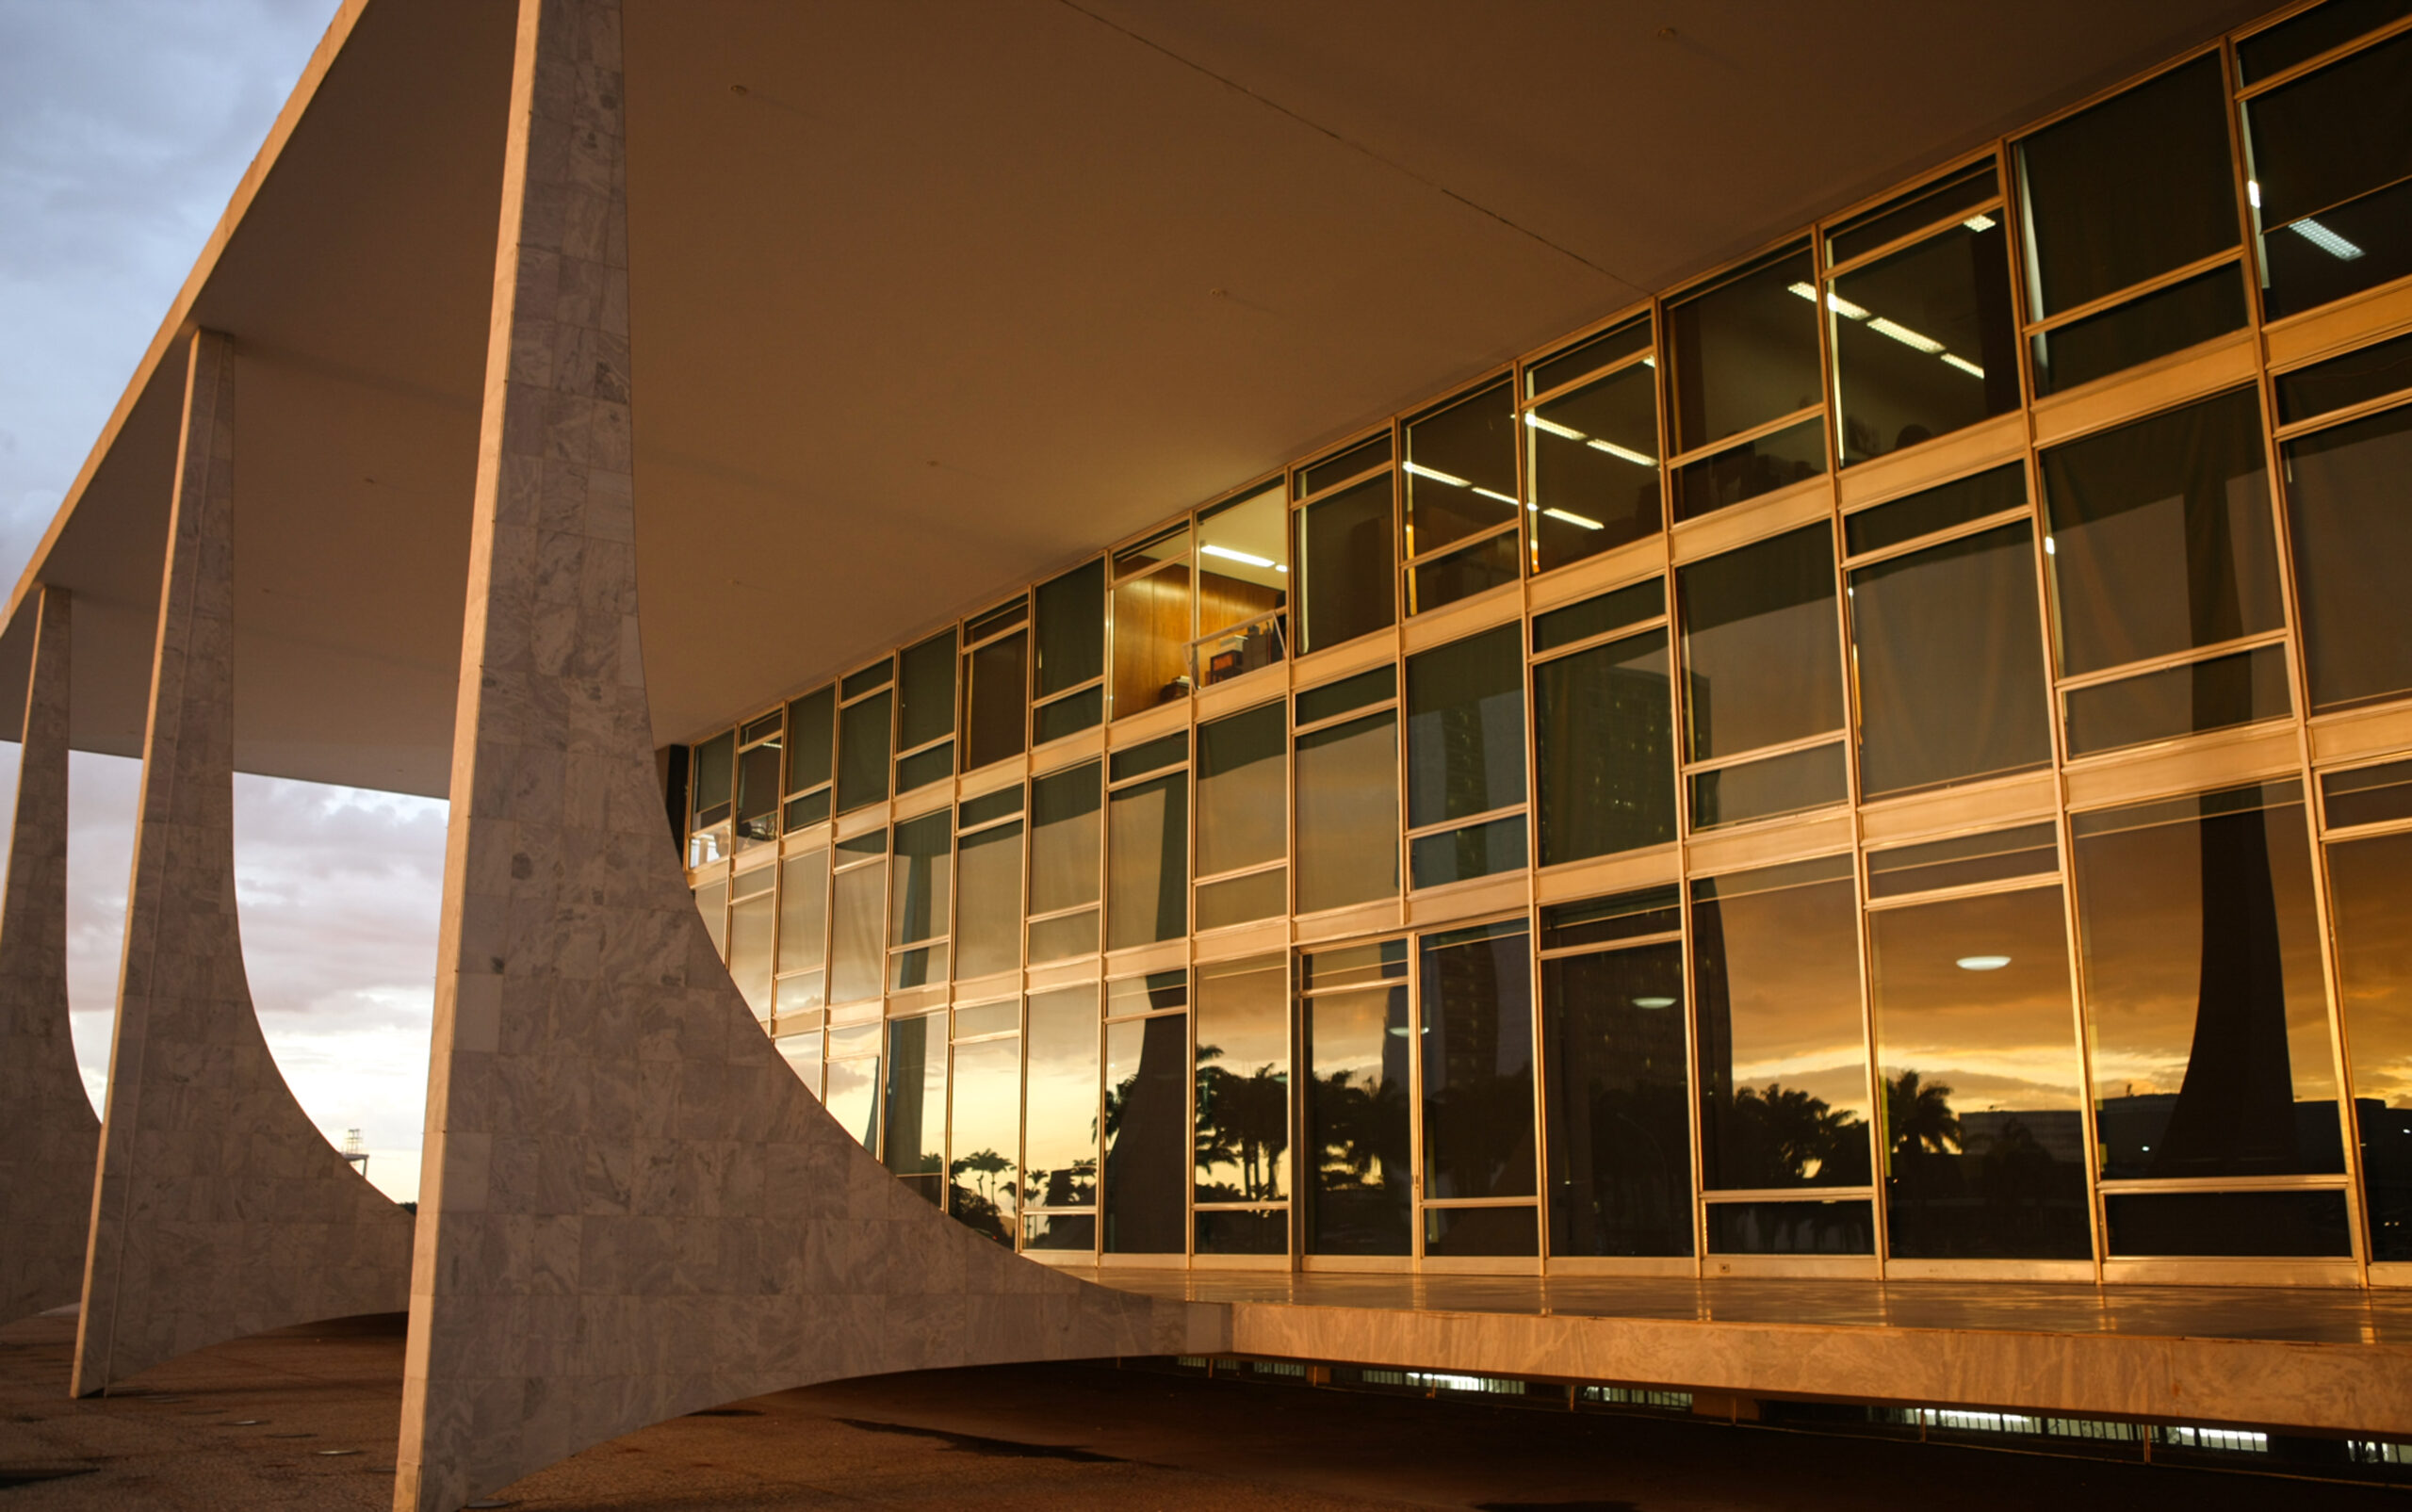 Foto: Gil Ferreira/STF
O Supremo Tribunal Federal (STF) declarou inconstitucionais trechos de uma lei do Maranhão que estabeleciam alíquotas de ICMS sobre energia elétrica e serviços de comunicação superiores à aplicada às demais operações. A decisão foi tomada no julgamento da Ação Direta de Inconstitucionalidade (ADI) 7115, na sessão virtual encerrada em 19 de outubro.
A Procuradoria-Geral da República (PGR) questionava a Lei estadual 7.799/2002. A redação dada à norma pela Lei 10.542/2016 estabeleceu alíquota de 27% de ICMS sobre serviços de comunicação e fornecimento residencial de energia elétrica com consumo mensal superior a 500 quilowatts-hora (kWh). Já a alíquota geral do imposto, aplicada às demais operações, foi elevada de 20% para 22% pela Lei 12.120/2023 e, posteriormente, para 23% pela Lei 12.426/2024.
Serviço essencial
No exame do mérito, o relator, ministro Nunes Marques, votou pela inconstitucionalidade da norma. Ele observou que o consumo elevado de energia elétrica não justifica a cobrança de uma alíquota maior, já que a Constituição Federal reconhece o caráter essencial desse serviço. O mesmo entendimento se aplica aos serviços de comunicação, que também são essenciais e não podem ser tributados com alíquotas superiores às das demais operações. Nesse ponto, a decisão foi unânime.
Modulação dos efeitos
Para o relator, não haveria necessidade de modular os efeitos da decisão para evitar perdas de arrecadação, já compensadas com aumentos sucessivos da alíquota geral do ICMS.
O ministro Dias Toffoli divergiu e propôs a aplicação dos mesmos critérios estabelecidos pelo STF no julgamento do Recurso Extraordinário (RE) 714139, com repercussão geral (Tema 745). Naquele caso, o Tribunal definiu que a declaração de inconstitucionalidade da cobrança de alíquotas maiores de ICMS sobre energia elétrica e telecomunicações em Santa Catarina produziria efeitos a partir de 2024, ressalvadas as ações ajuizadas até 5 de fevereiro de 2021, data do início do julgamento do mérito.
Segundo Toffoli, os mesmos critérios foram adotados em outros 25 julgamentos semelhantes, inclusive em estados que aumentaram a alíquota geral do imposto para compensar perdas de arrecadação. Aplicar uma solução diferente, a seu ver, representaria tratamento desigual entre os estados.
Na prática, a aplicação desse entendimento ao Maranhão significa que a decisão afasta a cobrança de alíquotas superiores à geral a partir de 2024, preservando, em regra, as cobranças anteriores.
A proposta de modulação foi acolhida pela maioria. O ministro Flávio Dino estava impedido de participar do julgamento.
Alíquota geral
No mesmo julgamento, o STF também analisou a ADI 7635, apresentada pelo partido Solidariedade contra a Lei estadual 12.120/2023. A legenda alegava que a norma violava o princípio da seletividade tributária e questionava sua tramitação, já que a proposta foi apresentada, aprovada e sancionada no mesmo dia.
Por unanimidade, o Tribunal manteve a validade da lei. Segundo Nunes Marques, os estados têm autonomia para definir a alíquota geral do ICMS. O relator também destacou que a Constituição não estabelece prazo mínimo para a aprovação de projetos pelas assembleias legislativas, que podem definir seus próprios procedimentos, desde que respeitem as regras constitucionais.
(Gustavo Aguiar e Cezar Camilo/CR//CF)
Leia mais:
Comentários
Postar um comentário
Expresse aqui a sua opinião sobre essa notícia.